
به گزارش بازرگانی خبرگزاری مهر، نرخ سود اعلامشده بانک همیشه نشاندهنده هزینه واقعی دریافت وام نیست. حق اشتراک، کارمزدهای اجباری و هزینه فرصت رسوب حساب میتوانند تسهیلاتی با سود اسمی پایین را به وامی پرهزینه تبدیل کنند. در این مقاله، ضمن آموزش فرمول محاسبه اقساط وام بانکی، دو اشتباه رایج در محاسبه سود تسهیلات را بررسی میکنیم و تفاوت سود اسمی و سود مؤثر را با مثالهای کاربردی توضیح میدهیم.
وامی با سود ۴ درصد همیشه ارزانتر از وامی با سود ۱۸ درصد است؟ در نگاه نخست، پاسخ روشن به نظر میرسد؛ اما واقعیت این است که نرخ سود اعلامشده توسط بانک تنها بخشی از هزینه دریافت تسهیلات را نشان میدهد. بسیاری از متقاضیان هنگام محاسبه اقساط وام، هزینههای جانبی و شرایط دریافت اعتبار را نادیده میگیرند؛ اشتباهی که میتواند یک وام ظاهراً ارزان را به تسهیلاتی پرهزینه تبدیل کند.
این موضوع زمانی اهمیت بیشتری پیدا میکند که تسهیلات برای سرمایهگذاری یا حفظ ارزش پول دریافت شده باشد. برای مثال، فردی که قصد خرید تتر یا سرمایهگذاری در بازارهای مالی را دارد، ممکن است صرفاً با مقایسه نرخ سود و بازده موردانتظار تصمیم بگیرد. حال آنکه اگر هزینه واقعی وام بیشتر از محاسبات اولیه باشد،
فرمول محاسبه اقساط وام بانکی چیست؟
برای محاسبه مبلغ اقساط یک وام، سه متغیر اصلی وجود دارد: اصل تسهیلات، نرخ سود و مدت بازپرداخت. در وامهایی که اقساط ماهانه مساوی دارند و سود بر اساس مانده بدهی محاسبه میشود، میتوان از فرمول زیر استفاده کرد:
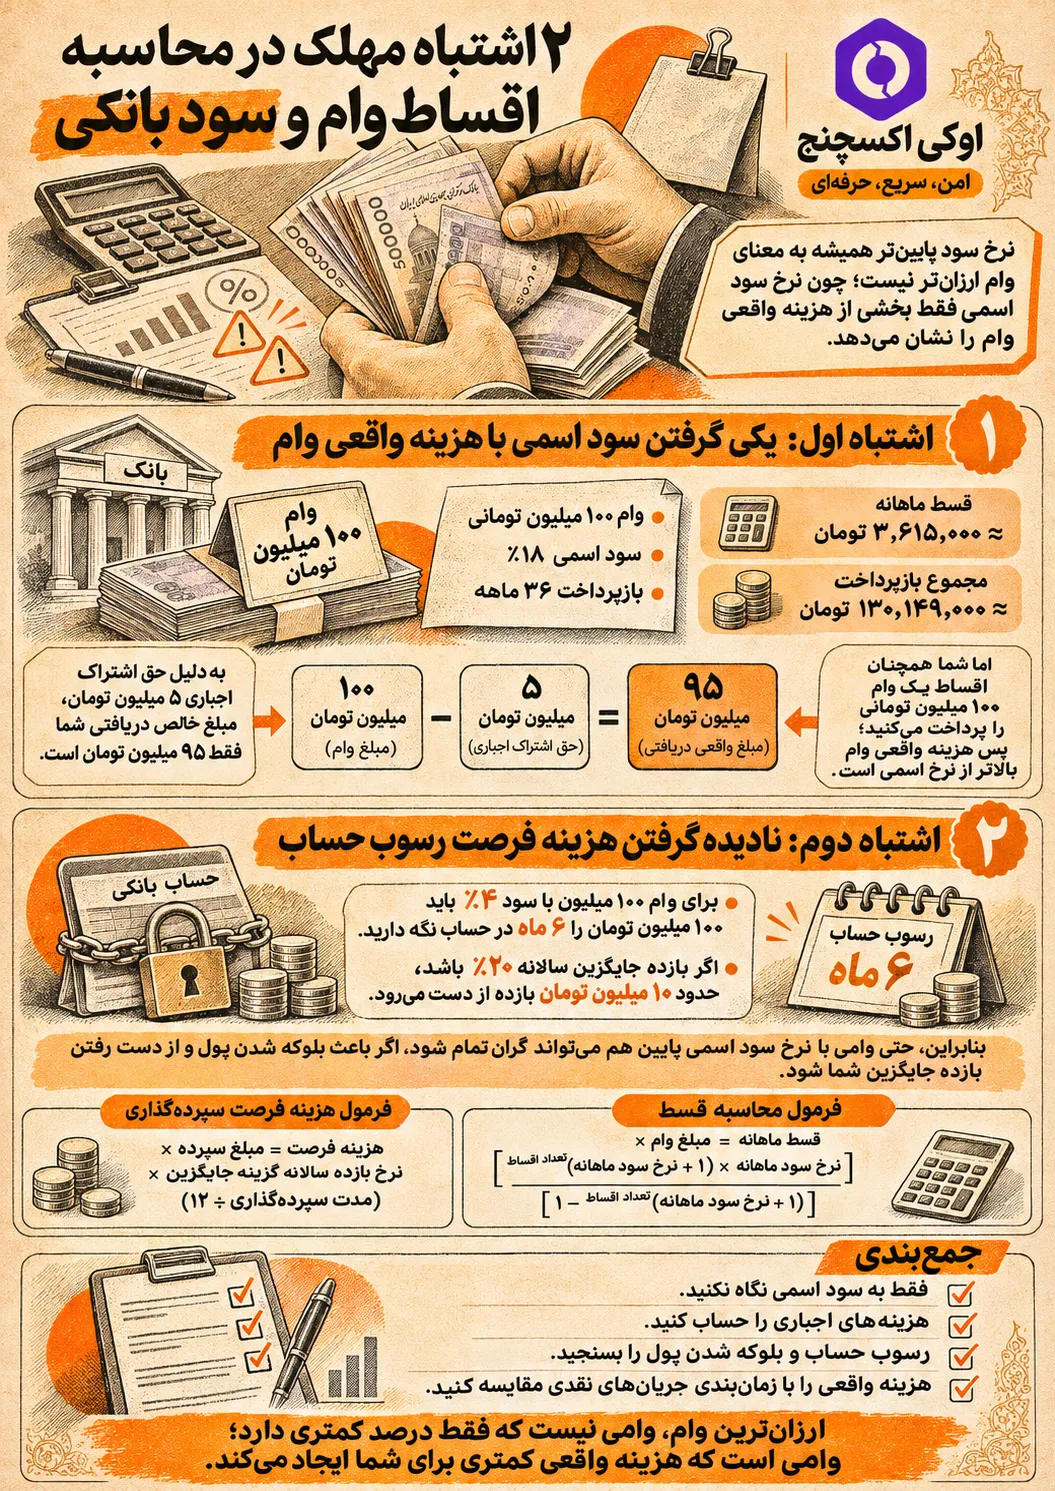
(مبلغ قسط ماهانه) = (مبلغ وام) × (نرخ سود ماهانه × (۱ + نرخ سود ماهانه) به توان تعداد اقساط) ÷ ((۱ + نرخ سود ماهانه) به توان تعداد اقساط − ۱)
در این فرمول، نرخ سود ماهانه از تقسیم نرخ سود اسمی سالانه بر ۱۲ به دست میآید. تعداد اقساط نیز برابر تعداد ماههایی است که برای بازپرداخت تسهیلات در نظر گرفته شده است.
برای مثال، فرض کنید ۱۰۰ میلیون تومان وام با نرخ سود سالانه ۱۸ درصد و بازپرداخت ۳۶ماهه دریافت کردهاید. نرخ سود ماهانه ۱.۵ درصد خواهد بود و مبلغ هر قسط تقریباً ۳ میلیون و ۶۱۵ هزار تومان محاسبه میشود.
در پایان دوره بازپرداخت، مجموع اقساط حدود ۱۳۰ میلیون و ۱۴۹ هزار تومان خواهد بود؛ یعنی تقریباً ۳۰ میلیون و ۱۴۹ هزار تومان بیشتر از اصل وام پرداخت کردهاید.
اما آیا این رقم تمام هزینه دریافت تسهیلات است؟ لزوماً نه. پاسخ این پرسش ما را به نخستین اشتباه رایج در محاسبه سود بانکی میرساند.
اشتباه اول: محاسبه هزینه وام فقط بر اساس نرخ سود اسمی
نرخ سود اسمی همان درصدی است که بانک یا مؤسسه اعتباری در شرایط تسهیلات اعلام میکند. این نرخ مبنای محاسبه سود قراردادی است، اما الزاماً نشان نمیدهد دریافتکننده برای دسترسی به منابع مالی واقعاً چه هزینهای متحمل میشود.
برای مثال، نرخ سود اسمی سالانه ۱۸ درصد با محاسبه ماهانه، معادل نرخ مؤثر سالانه حدود ۱۹.۵۶ درصد است. تفاوت این دو نرخ از اثر دورههای محاسبه سود ناشی میشود، اما موضوع به همینجا ختم نمیشود.
بعضی بانکها و پلتفرمهای اعتباری، پرداخت هزینههایی مانند حق اشتراک، کارمزد خدمات یا هزینه دریافت اعتبار را بهعنوان شرط استفاده از تسهیلات در نظر میگیرند. این مبالغ ممکن است در نرخ سود اسمی محاسبه نشده باشند، اما مستقیماً بر هزینه واقعی وام اثر میگذارند.
حق اشتراک چگونه سود واقعی وام را افزایش میدهد؟
فرض کنید دو مؤسسه، وام ۱۰۰ میلیون تومانی با نرخ سود اسمی ۱۸ درصد و بازپرداخت ۳۶ماهه ارائه میکنند. در مؤسسه نخست، دریافت وام هزینه اجباری اضافی ندارد؛ اما مؤسسه دوم برای ارائه اعتبار، ۵ میلیون تومان حق اشتراک دریافت میکند.
اگر این مبلغ در ابتدای قرارداد پرداخت شود، دریافتکننده عملاً ۹۵ میلیون تومان منابع خالص به دست میآورد، در حالی که باید اقساط یک وام ۱۰۰ میلیون تومانی را بازپرداخت کند.
در نتیجه، با وجود یکسانبودن مبلغ اقساط و نرخ سود اسمی، هزینه واقعی وام دوم بیشتر است.
این مسئله برای افرادی که قصد خرید بیت کوین یا ورود به دیگر بازارهای سرمایهگذاری را با منابع استقراضی دارند، اهمیت ویژهای پیدا میکند؛ زیرا بازده احتمالی سرمایهگذاری باید در برابر تمام هزینههای تأمین مالی و ریسک کاهش ارزش دارایی سنجیده شود.
بنابراین، هنگام مقایسه تسهیلات نباید تنها به نرخ سود اعلامشده اکتفا کرد. هر هزینهای که پرداخت آن برای دریافت وام الزامی است، باید در محاسبه نرخ مؤثر تأمین مالی لحاظ شود.
اشتباه دوم: نادیدهگرفتن هزینه فرصت رسوب حساب
دومین اشتباه رایج به وامهایی مربوط میشود که دریافت آنها مستلزم ایجاد میانگین موجودی یا رسوب حساب بانکی است.
در این طرحها، بانک از متقاضی میخواهد مبلغ مشخصی را برای چند ماه در حساب نگه دارد تا بر اساس میانگین موجودی، امتیاز دریافت تسهیلات ایجاد شود. چنین وامهایی ممکن است نرخ سود اسمی بسیار پایینی داشته باشند؛ اما همین شرط سپردهگذاری میتواند هزینه اقتصادی قابلتوجهی ایجاد کند.
چرا وام کمبهره ممکن است گران تمام شود؟
فرض کنید برای دریافت وام ۱۰۰ میلیون تومانی با سود اسمی ۴ درصد، باید ابتدا ۱۰۰ میلیون تومان را به مدت شش ماه در حسابی بدون سود نگه دارید.
حال تصور کنید در همین دوره امکان سپردهگذاری آن مبلغ با سود سالانه ۲۰ درصد وجود داشته است. در این صورت، شما با نگهداری پول در حساب بدون سود، از دریافت حدود ۱۰ میلیون تومان بازده طی شش ماه صرفنظر کردهاید.
این مبلغ همان هزینه فرصت سپردهگذاری است؛ هزینهای که در قرارداد وام بهعنوان سود دریافت نمیشود، اما در ارزیابی اقتصادی تسهیلات باید مورد توجه قرار بگیرد.
(هزینه فرصت سپردهگذاری) = (مبلغ سپرده) × (نرخ بازده سالانه گزینه جایگزین) × (مدت سپردهگذاری به ماه ÷ ۱۲)
اگر حساب موردنظر نیز سود پرداخت کند، باید سود دریافتی را از بازده گزینه جایگزین کسر کرد. همچنین اصل سپردهای که در پایان دوره آزاد میشود، هزینه قطعی محسوب نمیشود؛ بلکه محدودیت دسترسی به آن و بازده ازدسترفته اهمیت دارد.
ازاینرو، مقایسه دو وام صرفاً بر اساس نرخ سود ۴ یا ۱۸ درصد میتواند گمراهکننده باشد. برای فردی که میخواهد از منابع خود برای خرید اتریوم یا فعالیت اقتصادی استفاده کند، مدت بلوکهشدن سرمایه و هزینه فرصت آن نیز بخشی از تصمیم مالی است.
البته هزینه فرصت به بازده واقعی یا قابلدستیابی گزینه جایگزین بستگی دارد و نباید بازده پرریسک و نامطمئن را معادل سود تضمینشده در نظر گرفت.
فرمول محاسبه سود مؤثر وام چیست؟
برای بهدستآوردن نرخ واقعی هزینه تأمین مالی، باید تمام جریانهای نقدی مربوط به وام بررسی شوند؛ یعنی مبلغی که واقعاً در اختیار متقاضی قرار میگیرد و پرداختهایی که در تاریخهای مختلف انجام میدهد.
در وامی با اقساط مساوی و هزینه اولیه، نرخ مؤثر ماهانه از رابطه زیر محاسبه میشود:
(مبلغ خالص دریافتی) = مجموع ارزش فعلی تمام اقساط ماهانه، با تنزیل هر قسط بر اساس نرخ مؤثر ماهانه و زمان پرداخت آن
در این رابطه:
(مبلغ خالص دریافتی) = (مبلغ اسمی وام) − (هزینههای اجباری پرداختشده در ابتدای دریافت وام)
نرخ مؤثر ماهانه، نرخی است که با قرار دادن آن در محاسبه ارزش فعلی اقساط، مجموع ارزش فعلی پرداختها با مبلغ خالص دریافتی برابر میشود. این نرخ معمولاً با روشهای محاسباتی یا ابزارهای مالی به دست میآید.
پس از محاسبه نرخ ماهانه، نرخ مؤثر سالانه به شکل زیر محاسبه میشود:
(نرخ مؤثر سالانه) = ((۱ + نرخ مؤثر ماهانه) به توان ۱۲ − ۱) × ۱۰۰
در این فرمول، نرخ مؤثر ماهانه باید بهصورت اعشاری وارد شود تا خروجی به درصد نمایش داده شود.
برای وامهایی که شرط رسوب حساب دارند، محاسبه کاملتر باید زمان واریز سپرده، سود احتمالی آن، زمان آزادسازی منابع و سایر پرداختهای الزامی را نیز در نظر بگیرد. هزینه فرصت سپردهگذاری هم باید جداگانه در مقایسه اقتصادی گزینهها لحاظ شود تا یک هزینه دوبار محاسبه نشود.
جمعبندی؛ کدام وام واقعاً ارزانتر است؟
وامی که نرخ سود اسمی کمتری دارد، لزوماً ارزانترین گزینه نیست. حق اشتراک، کارمزدهای اجباری و الزام به نگهداری موجودی در حساب میتوانند هزینه واقعی تسهیلات را به شکل محسوسی افزایش دهند.
این مطلب، یک خبر آگهی بوده و خبرگزاری مهر در محتوای آن هیچ نظری ندارد.

نظر شما